住宅ローンアドバイザーの石塚です。
2月も半ばになり、雪がちらついた日もありましたがもうひと段落?
山梨中西部は積雪のないままこの冬は終わりそうですね。
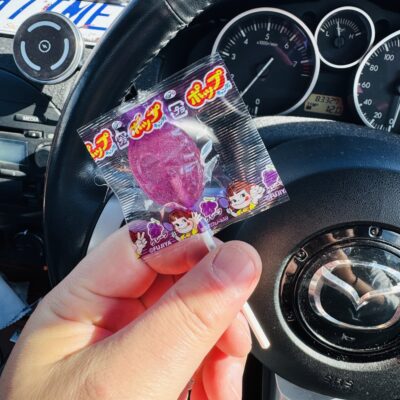
先日ご契約頂きました南アルプス市K様ご一家の長男様よりキャンディ頂きました(‘ω’)ノ
ありがとうございますm(__)m
さて、完全に正月気分も抜けてくる2月3月になると、初回相談のお客様が多くなります。
半分以上の方の場合、やはり心配の種は住宅ローン。
これはもう10年以上変わらないです。
度々発信している基礎知識ですが、住宅ローンの審査というのは一定の基準があり、
「返済負担率」 (返済比率ともいう) が金融機関の定める規定値に収まるかどうか
でほとんどが決まります。
審査に通りにくい大きな要因としては
①雇用形態の問題(一般的な金融機関は正規雇用かつ1年以上勤続していることが条件)
②年収と借入額のバランスが悪い(例:年収300万円で3,500万のローンを組みたい → 負担率超過でNG)
③既存の借入(カーローン、キャッシング、カードローン、リボ払いその他)が多すぎる
④信用情報に傷がある(現在または過去の金融事故等)
⑤年齢による制限(完済規定の年齢、または定年までの期間が短い)
こういった項目があげられますが、
とりわけ②と③が問題となるケースが多いですね。
非常におおざっぱな借入限度額の算出方法としては
年収の8倍程度 ・・・ とされています。 (但し、35~40年のローンが組めて、かつ他の借り入れが無い場合)
現在では9倍10倍でもOKといわれる事もあります。
が、健全に支払える範囲内という観点で考えればやはり8倍前後で抑えたいところです。
*「借入限度額」と「無理なく返済可能な額」を混同する事は大変危険です*